Sachbezug für den Dienstwagen
Ein Dienstwagen, der auch privat gefahren werden darf, ist steuerlich ein Sachbezug: ein geldwerter Vorteil, der dem Bruttolohn zugerechnet wird und Lohnsteuer und Sozialversicherung erhöht. Wie hoch er ausfällt, entscheidet der CO₂-Ausstoß im Jahr der Anschaffung. Reine Elektroautos sind 2026 noch vom Sachbezug befreit. Ab Jänner 2027 gilt auch für sie ein Sachbezug, allerdings deutlich niedriger als beim Verbrenner.
Inhalt8 Abschnitte
- Wann ein Sachbezug anfällt und wie er berechnet wird
- Der CO₂-Grenzwert und das Anschaffungsjahr-Prinzip
- Elektroautos: Sachbezug ab 2027, Laden und Wallbox
- Halber Sachbezug bei unter 500 Privatkilometern
- Rechenbeispiel: E-Auto oder Verbrenner über vier Jahre
- Kostenbeitrag und Zuzahlung
- Andere Sachbezüge kurz eingeordnet
- Checkliste: Was in die Dienstwagen-Vereinbarung gehört
Wann ein Sachbezug anfällt und wie er berechnet wird
Schon die Fahrt von der Wohnung zur Arbeitsstätte gilt als Privatnutzung.
Ein Sachbezug entsteht, sobald ein arbeitgebereigenes Fahrzeug auch privat genutzt werden darf. Schon die Fahrt zwischen Wohnung und Arbeitsstätte zählt als Privatfahrt.
Der Sachbezug wird dem Bruttobezug zugerechnet und erhöht damit Lohnsteuer und Sozialversicherungsbeiträge. Bemessungsgrundlage sind die tatsächlichen Anschaffungskosten inklusive Umsatzsteuer und NoVA, Rabatte mindern sie.
Bei Gebrauchtwagen zählt nicht der Gebrauchtwagenpreis, sondern der Listenpreis im Zeitpunkt der erstmaligen Zulassung.
Wird das Fahrzeug nachweislich nicht privat genutzt, fällt kein Sachbezug an. Der Nachweis gelingt in der Praxis nur über ein lückenlos geführtes Fahrtenbuch und ein schriftliches Privatnutzungsverbot.
| Fahrzeugkategorie | Satz je Monat | Höchstbetrag je Monat |
|---|---|---|
| CO₂ über dem Grenzwert | 2 % der Anschaffungskosten | 960 € |
| CO₂ bis 126 g/km (WLTP) | 1,5 % der Anschaffungskosten | 720 € |
| Reines Elektrofahrzeug (0 g CO₂), 2026 | kein Sachbezug | 0 € |
| Reines Elektrofahrzeug, 2027 | 0,375 % der Anschaffungskosten | 180 € |
| Reines Elektrofahrzeug, ab 2028 | 0,625 % der Anschaffungskosten | 300 € |
| Halber Sachbezug, CO₂ über Grenzwert | 1 % | 480 € |
| Halber Sachbezug, CO₂ bis Grenzwert | 0,75 % | 360 € |
Steuerfreie Gehaltsextras & Sachbezüge
Vom Dienstgeber gewährte Zusatzleistungen ohne Lohnsteuer- und Sozialversicherungsabzug.
- Mitarbeiterprämie 2026: bis zu 500 € steuerfrei (Juli bis Dezember, lohngestaltende Vorschrift nötig); gemeinsam mit der Mitarbeitergewinnbeteiligung höchstens 3.000 € je Kalenderjahr
- Essensgutscheine: bis 8 € je Arbeitstag für Mahlzeiten, bis 2 € für Lebensmittel (§ 3 Abs. 1 Z 17 EStG)
- Jobticket & Klimaticket: Vollständige Kostenübernahme durch Arbeitgeber abgabenfrei
- Betriebliche Zukunftssicherung: Bis zu 300 € jährlich abgabenfrei für Lebens-/Rentenversicherung
Der CO₂-Grenzwert und das Anschaffungsjahr-Prinzip
Maßgeblich ist der Grenzwert im Jahr der Anschaffung, er bleibt für die gesamte Nutzungsdauer eingefroren.
Liegt der CO₂-Wert des Fahrzeugs im Jahr der Anschaffung nicht über dem damals geltenden Grenzwert, bleibt es für die gesamte Nutzungsdauer beim Satz von 1,5 Prozent (höchstens 720 € im Monat), auch wenn der Grenzwert später sinkt.
Umgekehrt gilt: Wird der Grenzwert im Anschaffungsjahr überschritten, bleibt es dauerhaft bei 2 Prozent (höchstens 960 €).
Für Anschaffungen ab 2025 liegt der Grenzwert bei 126 g/km nach WLTP. Für ältere Fahrzeuge gelten die Werte des jeweiligen Anschaffungsjahres.
| Anschaffungsjahr | CO₂-Grenzwert für 1,5 % Sachbezug | Messverfahren |
|---|---|---|
| 2020 (ab 1. April) | 141 g/km | WLTP |
| 2021 | 138 g/km | WLTP |
| 2022 | 135 g/km | WLTP |
| 2023 | 132 g/km | WLTP |
| 2024 | 129 g/km | WLTP |
| ab 2025 / 2026 | 126 g/km | WLTP |
Elektroautos: Sachbezug ab 2027, Laden und Wallbox
Reine Elektroautos sind 2026 noch vom Sachbezug befreit. Ab 2027 kostet die Privatnutzung auch bei ihnen etwas, das Laden kann aber weiter steuerfrei bleiben.
Fahrzeuge mit einem CO₂-Emissionswert von null (reine Elektroautos, E-Krafträder, E-Bikes und E-Roller) sind 2026 vollständig vom Sachbezug befreit. Hybridfahrzeuge, auch Plug-in-Hybride, sind es nicht; für sie gilt der reguläre CO₂-Vergleich.
Ab Jänner 2027 ändert sich das für Kraftfahrzeuge mit null Gramm CO₂, auch für bereits angeschaffte: 2027 beträgt der Sachbezug 0,375 Prozent der Anschaffungskosten, höchstens 180 Euro im Monat, ab 2028 sind es 0,625 Prozent, höchstens 300 Euro (§ 4 Abs. 1 Z 3 Sachbezugswerteverordnung in der Fassung BGBl. II Nr. 272/2026). Das ist immer noch deutlich weniger als beim Verbrenner.
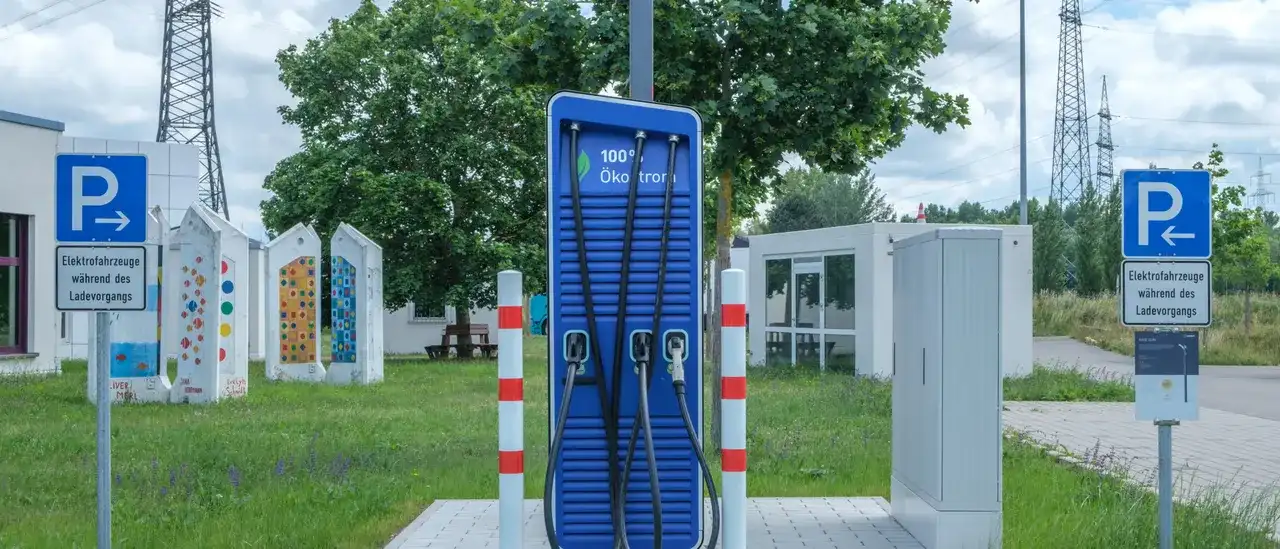
Laden beim Arbeitgeber: Das kostenlose Aufladen an einer Ladeeinrichtung des Arbeitgebers ist kein Sachbezug (§ 4c Sachbezugswerteverordnung). Die Änderung für 2027 lässt § 4c unberührt. Weitere abgabenfreie Vorteile stehen in der Übersicht zu steuerfreien Gehaltsextras.
Laden zu Hause (§ 4c Sachbezugswerteverordnung): Ersetzt der Arbeitgeber die Stromkosten für das Laden des Dienstwagens zu Hause, ist das steuerfrei, wenn die Lademenge dem Fahrzeug nachweislich zugeordnet werden kann. Ersetzt wird nach dem Strompreis, den das BMF für das Jahr festlegt. Die Pauschale von 30 Euro im Monat ohne Zähler galt nur bis Ende 2025.
Wallbox (§ 4c Sachbezugswerteverordnung): Stellt der Arbeitgeber eine Ladeeinrichtung zur Verfügung oder ersetzt er die Anschaffungskosten, ist nur der Wert über 2.000 Euro als Sachbezug anzusetzen.
Für den Betrieb: Bei Elektrofahrzeugen entfällt die NoVA, und der Arbeitgeber kann beim Kauf grundsätzlich Vorsteuer abziehen (§ 12 Abs. 2 Z 2a UStG): voll bis 40.000 Euro Bruttoanschaffungskosten, zwischen 40.000 und 80.000 Euro mit Eigenverbrauchsbesteuerung des übersteigenden Teils, über 80.000 Euro gar nicht. Beides senkt die Gesamtkosten.
Halber Sachbezug bei unter 500 Privatkilometern
Wer das Fahrzeug nur selten privat nutzt, zahlt den halben Sachbezug, muss das aber genau nachweisen.
Wer das Fahrzeug im Jahresdurchschnitt nachweislich höchstens 500 km im Monat privat nutzt, also nicht mehr als 6.000 Kilometer im Jahr, zahlt nur den halben Sachbezug.
Das sind dann 1 % (höchstens 480 €) beziehungsweise 0,75 % (höchstens 360 €) je Monat.
Der Nachweis erfolgt über ein Fahrtenbuch. Es muss fortlaufend, zeitnah und lückenlos geführt werden und je Fahrt Datum, Kilometerstand, Ziel und Zweck enthalten. Nachträglich erstellte Aufzeichnungen erkennt die Finanzverwaltung nicht an.
Achtung: Die Fahrt zwischen Wohnung und Arbeitsstätte zählt zu den Privatfahrten. Bei 20 Kilometern einfacher Wegstrecke und 20 Arbeitstagen sind das bereits 800 Kilometer im Monat, der halbe Sachbezug ist damit ausgeschlossen.
Rechenbeispiel: E-Auto oder Verbrenner über vier Jahre
45.000 Euro Anschaffungskosten, 40 % Grenzsteuersatz, Gehalt unter der Höchstbeitragsgrundlage, Nutzung von 2026 bis 2029.
Verbrenner über dem Grenzwert: 2 % von 45.000 Euro sind 900 Euro Sachbezug im Monat. Davon gehen 18,07 % Sozialversicherung ab (162,63 Euro), der Rest wird mit 40 % versteuert (294,95 Euro). Das Netto sinkt um rund 458 Euro im Monat.
Fahrzeug bis 126 g/km: 1,5 % sind 675 Euro Sachbezug. Netto kostet das rund 343 Euro im Monat, etwa 114 Euro weniger als beim Verbrenner.
Elektroauto: 2026 kein Sachbezug, die private Nutzung kostet netto nichts. 2027 sind es 0,375 % oder 168,75 Euro Sachbezug, netto rund 86 Euro im Monat. Ab 2028 steigt der Sachbezug auf 0,625 % oder 281,25 Euro, netto rund 143 Euro im Monat.
Über die vier Jahre von 2026 bis 2029 summiert sich der Unterschied zwischen Verbrenner und E-Auto auf rund 17.500 Euro. Ob sich der Dienstwagen insgesamt lohnt, hängt vom Vergleich mit der Alternative ab: Wer stattdessen eine Bruttogehaltserhöhung bekäme, rechnet beide Wege am besten im Brutto-Netto-Rechner durch. Der Dienstwagen lohnt sich vor allem, wenn ohnehin ein Auto gebraucht wird.
| Fahrzeug | Satz | Sachbezug je Monat | Nettobelastung je Monat | Nettobelastung in 4 Jahren |
|---|---|---|---|---|
| Verbrenner über 126 g/km | 2 % | 900 € | rund 458 € | rund 22.000 € |
| Verbrenner bis 126 g/km | 1,5 % | 675 € | rund 343 € | rund 16.500 € |
| Elektroauto (0 g CO₂) | 2026: 0 %, 2027: 0,375 %, ab 2028: 0,625 % | 0 €, 168,75 €, 281,25 € | 0 €, rund 86 €, rund 143 € | rund 4.500 € |
Kostenbeitrag und Zuzahlung
Wie eigene Zahlungen an den Arbeitgeber den Sachbezug senken.
Wer dem Arbeitgeber selbst etwas für das Fahrzeug zahlt, senkt damit den Sachbezug. Dafür gibt es zwei Wege.
Laufender Kostenbeitrag: Ein monatlicher Beitrag für die Privatnutzung mindert den Sachbezug um denselben Betrag. Beispiel: Bei 675 Euro Sachbezug und 150 Euro Kostenbeitrag werden nur noch 525 Euro versteuert.
Einmalige Zuzahlung zu den Anschaffungskosten: Übernimmt der Arbeitnehmer beim Kauf einen Teil selbst, zum Beispiel 6.000 Euro für eine Sonderausstattung, sinkt die Bemessungsgrundlage für die gesamte Nutzungsdauer. Bei 45.000 Euro Kaufpreis sind es dann 39.000 Euro, der 1,5-%-Sachbezug sinkt von 675 auf 585 Euro im Monat.
Ein Kostenbeitrag kann den Sachbezug höchstens auf null senken. Welche Variante günstiger ist, hängt von der geplanten Nutzungsdauer ab.
Andere Sachbezüge kurz eingeordnet
Dienstwohnung: bewertet nach dem Richtwert des jeweiligen Bundeslandes je Quadratmeter, mit Abschlägen für schlechtere Ausstattung.
Zinsersparnis bei Arbeitgeberdarlehen: Sachbezug auf die Differenz zwischen dem tatsächlichen Zinssatz und dem jährlich festgelegten Referenzzinssatz; ein Freibetrag bleibt außer Ansatz.
Parkplatz in einer parkraumbewirtschafteten Zone: pauschaler Sachbezug je Monat.
Jobticket / Öffi-Ticket: kein Sachbezug, die Übernahme der Kosten für ein Öffi-Ticket ist steuerfrei und damit eine der wirksamsten Alternativen zum Dienstwagen.
Checkliste: Was in die Dienstwagen-Vereinbarung gehört
Diese Punkte gehören vor der Zusage schriftlich geklärt.
Häufige Fragen
Wie hoch ist der Sachbezug für einen Dienstwagen im Jahr 2026?
2 % der Anschaffungskosten je Monat, höchstens 960 €. Liegt der CO₂-Wert im Jahr der Anschaffung nicht über 126 g/km (WLTP, für Anschaffungen ab 2025), sind es 1,5 %, höchstens 720 €. Bemessungsgrundlage sind die Anschaffungskosten inklusive Umsatzsteuer und NoVA.
Fällt für ein Elektroauto als Dienstwagen ein Sachbezug an?
2026 nicht. Fahrzeuge mit null Gramm CO₂-Ausstoß sind bis Ende 2026 vollständig vom Sachbezug befreit, es fällt weder Lohnsteuer noch Sozialversicherung an. Ab 2027 gilt auch für sie ein Sachbezug: 2027 sind es 0,375 % der Anschaffungskosten, höchstens 180 Euro im Monat, ab 2028 0,625 %, höchstens 300 Euro. Plug-in-Hybride waren nie befreit, für sie gilt der normale CO₂-Vergleich.
Darf der Arbeitgeber die Wallbox zu Hause bezahlen?
Ja. Stellt der Arbeitgeber eine Ladeeinrichtung zur Verfügung oder ersetzt er die Kosten, ist nach § 4c der Sachbezugswerteverordnung nur der Wert über 2.000 Euro ein Sachbezug.
Wie wird der Ladestrom zu Hause steuerfrei ersetzt?
Kann die geladene Strommenge dem Dienstwagen nachweislich zugeordnet werden, etwa über die Wallbox oder das Fahrzeug, darf der Arbeitgeber die Kilowattstunden nach dem vom BMF festgelegten Strompreis steuerfrei ersetzen. Die Pauschale von 30 Euro im Monat ohne Nachweis galt nur bis Ende 2025.
Zählt der Weg zur Arbeit als Privatfahrt?
Ja. Fahrten zwischen Wohnung und Arbeitsstätte gelten steuerlich als Privatfahrten. Der halbe Sachbezug ist deshalb selten erreichbar: Bei 20 Kilometern einfacher Strecke und 20 Arbeitstagen sind bereits 800 Kilometer im Monat verbraucht.
Was passiert, wenn der CO₂-Grenzwert später sinkt?
Nichts. Maßgeblich ist der Grenzwert im Jahr der Anschaffung, die Einstufung gilt für die gesamte Nutzungsdauer. Ein Fahrzeug, das bei Anschaffung unter dem Grenzwert lag, bleibt dauerhaft bei 1,5 %.
Wie wird der Sachbezug bei einem Gebrauchtwagen berechnet?
Maßgeblich ist nicht der Kaufpreis des Gebrauchtwagens, sondern der Listenpreis im Zeitpunkt der erstmaligen Zulassung des Fahrzeugs.
Lässt sich der Sachbezug durch eine Zuzahlung senken?
Ja. Ein laufender Kostenbeitrag mindert den Sachbezug in gleicher Höhe. Eine einmalige Zuzahlung zu den Anschaffungskosten mindert dagegen die Bemessungsgrundlage und wirkt über die gesamte Nutzungsdauer. Welche Variante günstiger ist, hängt von der geplanten Nutzungsdauer ab.
Allgemeine Information ohne Gewähr, keine individuelle Steuerberatung. Maßgeblich sind die geltenden Gesetze und der Bescheid des Finanzamts. Beträge und Grenzen ändern sich mit jedem Steuerjahr.
Quellen und Rechtsgrundlagen
Die Zahlen auf dieser Seite stammen aus den folgenden amtlichen Quellen. Im Zweifel gilt die Quelle, denn Beträge und Regeln ändern sich jährlich.
- BMF: § 3 Abs. 1 und § 26 Z 5 lit. b EStG & Sachbezugswerteverordnung (Rechtsgrundlage für Steuerfreie Gehaltsextras & Sachbezüge)
- WKO: KFZ-Sachbezug, CO₂-Grenzwerte, Sätze und Höchstbeträge
- BMF: Sachbezug Kraftfahrzeug (Sachbezug Kraftfahrzeug: Bemessungsgrundlage und Sonderfälle)
- RIS: Einkommensteuergesetz 1988 (EStG), geltende Fassung (§ 15 EStG: Bewertung von Sachbezügen)
- BMF: Steuerfreie Leistungen des Arbeitgebers (Laden beim Arbeitgeber, Ladekostenersatz und Wallbox (§ 4c Sachbezugswerteverordnung))
- RIS: Änderung der Sachbezugswerteverordnung, BGBl. II Nr. 272/2026 (Sachbezug für Elektroautos ab 2027 (0,375 %, höchstens 180 €) und ab 2028 (0,625 %, höchstens 300 €))
Stand: · Fehler melden · So arbeiten wir